Acreditar la adquisición
El testimonio autorizado documenta la compraventa y permite acreditar el acto en los contextos donde sea aceptado.
Debe corresponder al inmueble y a las partes, conservar integridad y cumplir la etapa registral aplicable.
Guía visual · Resultado notarial
Recorre diez vistas representativas para reconocer el primer testimonio, las cláusulas, la autorización notarial, la inscripción registral y los documentos que respaldan la operación.
En esta guía explicamos el resultado Primer testimonio de escritura pública de compraventa con inscripción registral.
La notaría interviniente prepara y autoriza la escritura. RPPC Baja California realiza la inscripción o revisión registral indicada para esta variante.
Primero, entiende el resultado notarial
La escritura pública de compraventa se asienta en el protocolo de una notaría. La persona interesada recibe un testimonio autorizado y, al concluir la etapa registral, la evidencia de inscripción ante el Registro Público. Esta guía usa un ejemplo visual con información modificada: no reproduce el expediente privado ni acredita autenticidad, titularidad o inscripción de un caso real.
La variante corresponde a una compraventa de inmueble ubicado en Tecate. La notaría interviniente puede estar en otra demarcación y la inscripción debe tramitarse ante la oficina registral competente para el inmueble.
Toca una parte para saber qué revisar
Selecciona un número sobre la imagen. Te explicamos qué dato estás viendo, por qué importa y qué hacer si no coincide.
Hoja 1 de 10 · Portada del primer testimonio
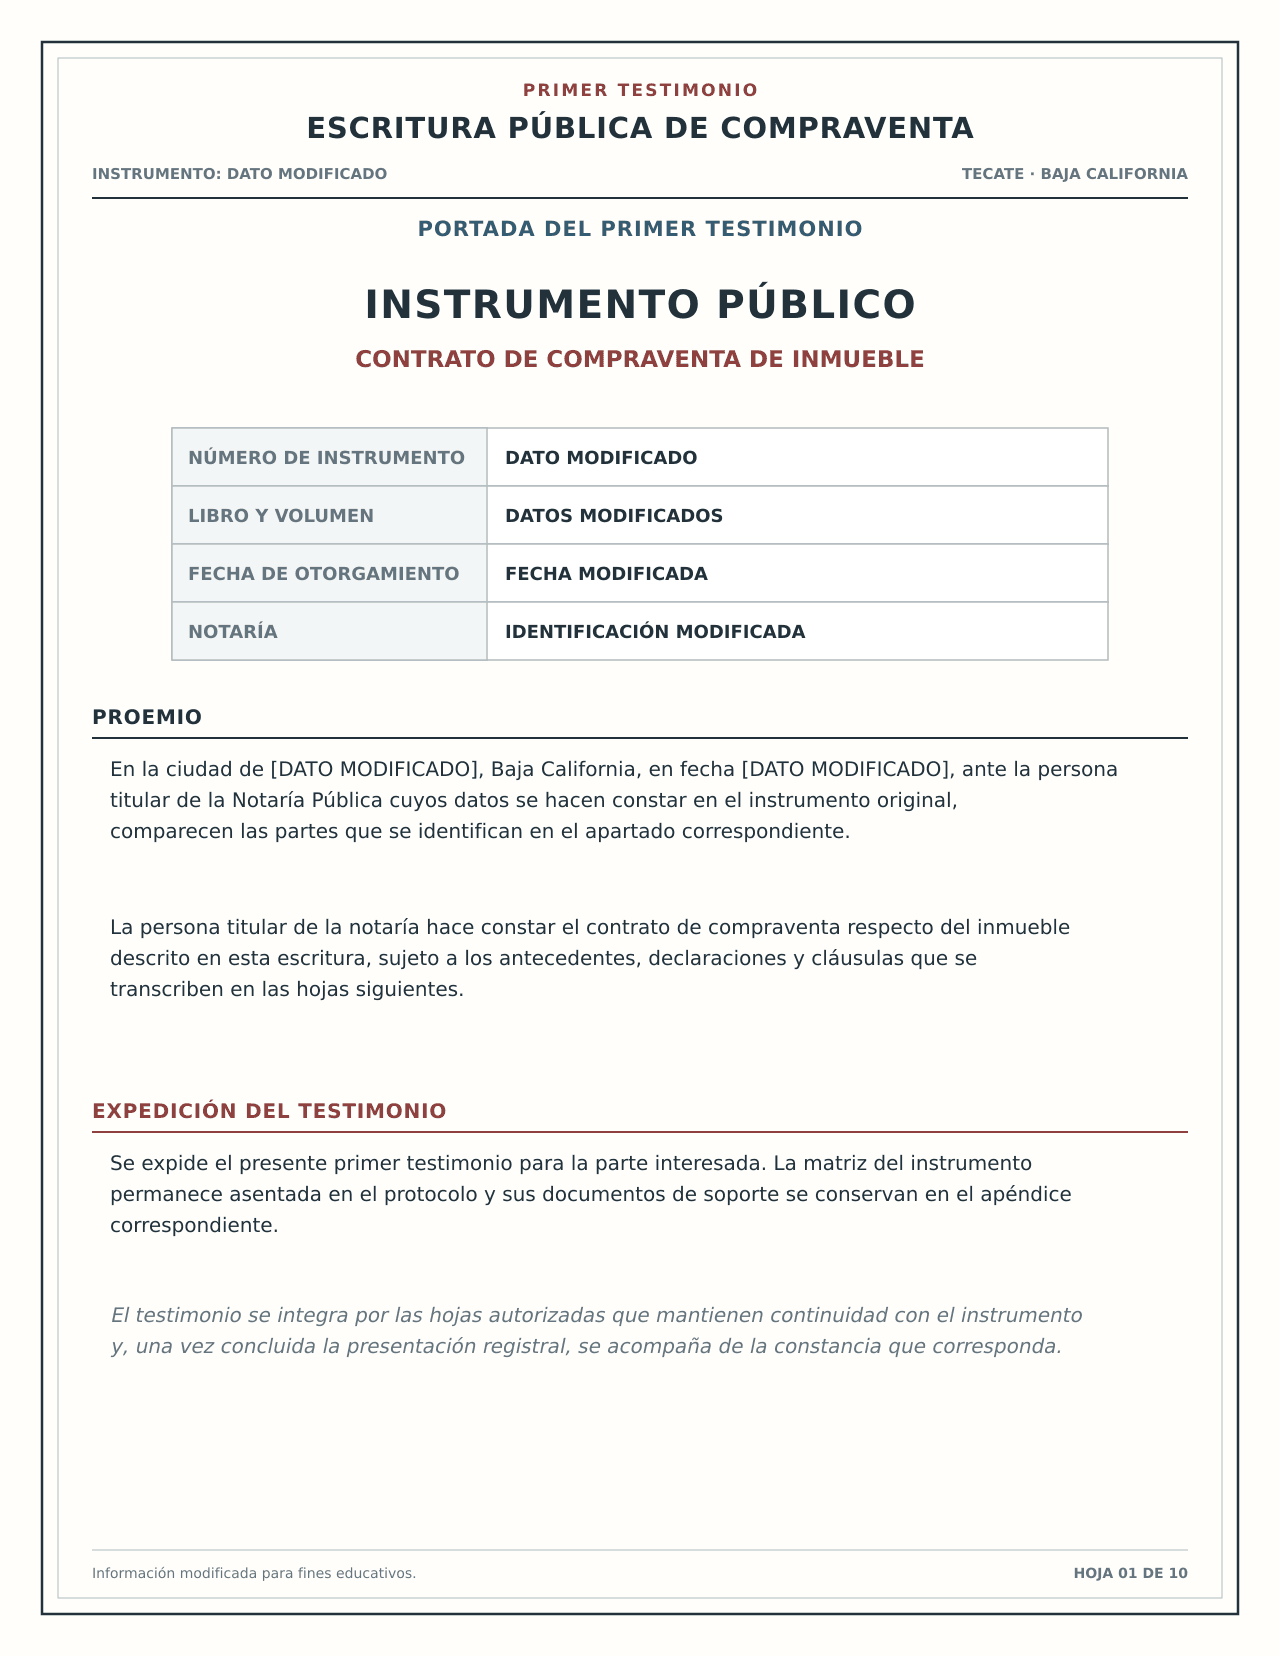
Número, libro, volumen y fecha identifican la escritura dentro del protocolo notarial.
Compara estos datos en portada, autorización, anexos y cualquier referencia registral.
Solicita a la notaría revisar el testimonio antes de usarlo; no corrijas números o fechas manualmente.
Indica que la copia entregada es un testimonio autorizado del instrumento asentado en protocolo.
Confirma si recibes primer o ulterior testimonio y el número de hojas que lo integran.
Pide a la notaría aclarar qué reproducción expidió y si requiere reemisión o cotejo.
La portada permite reconocer que el instrumento contiene una compraventa de inmueble.
Verifica que el acto y la ubicación general correspondan a la operación esperada.
Detén el uso del documento y consulta a la notaría para identificar si recibiste otro instrumento.
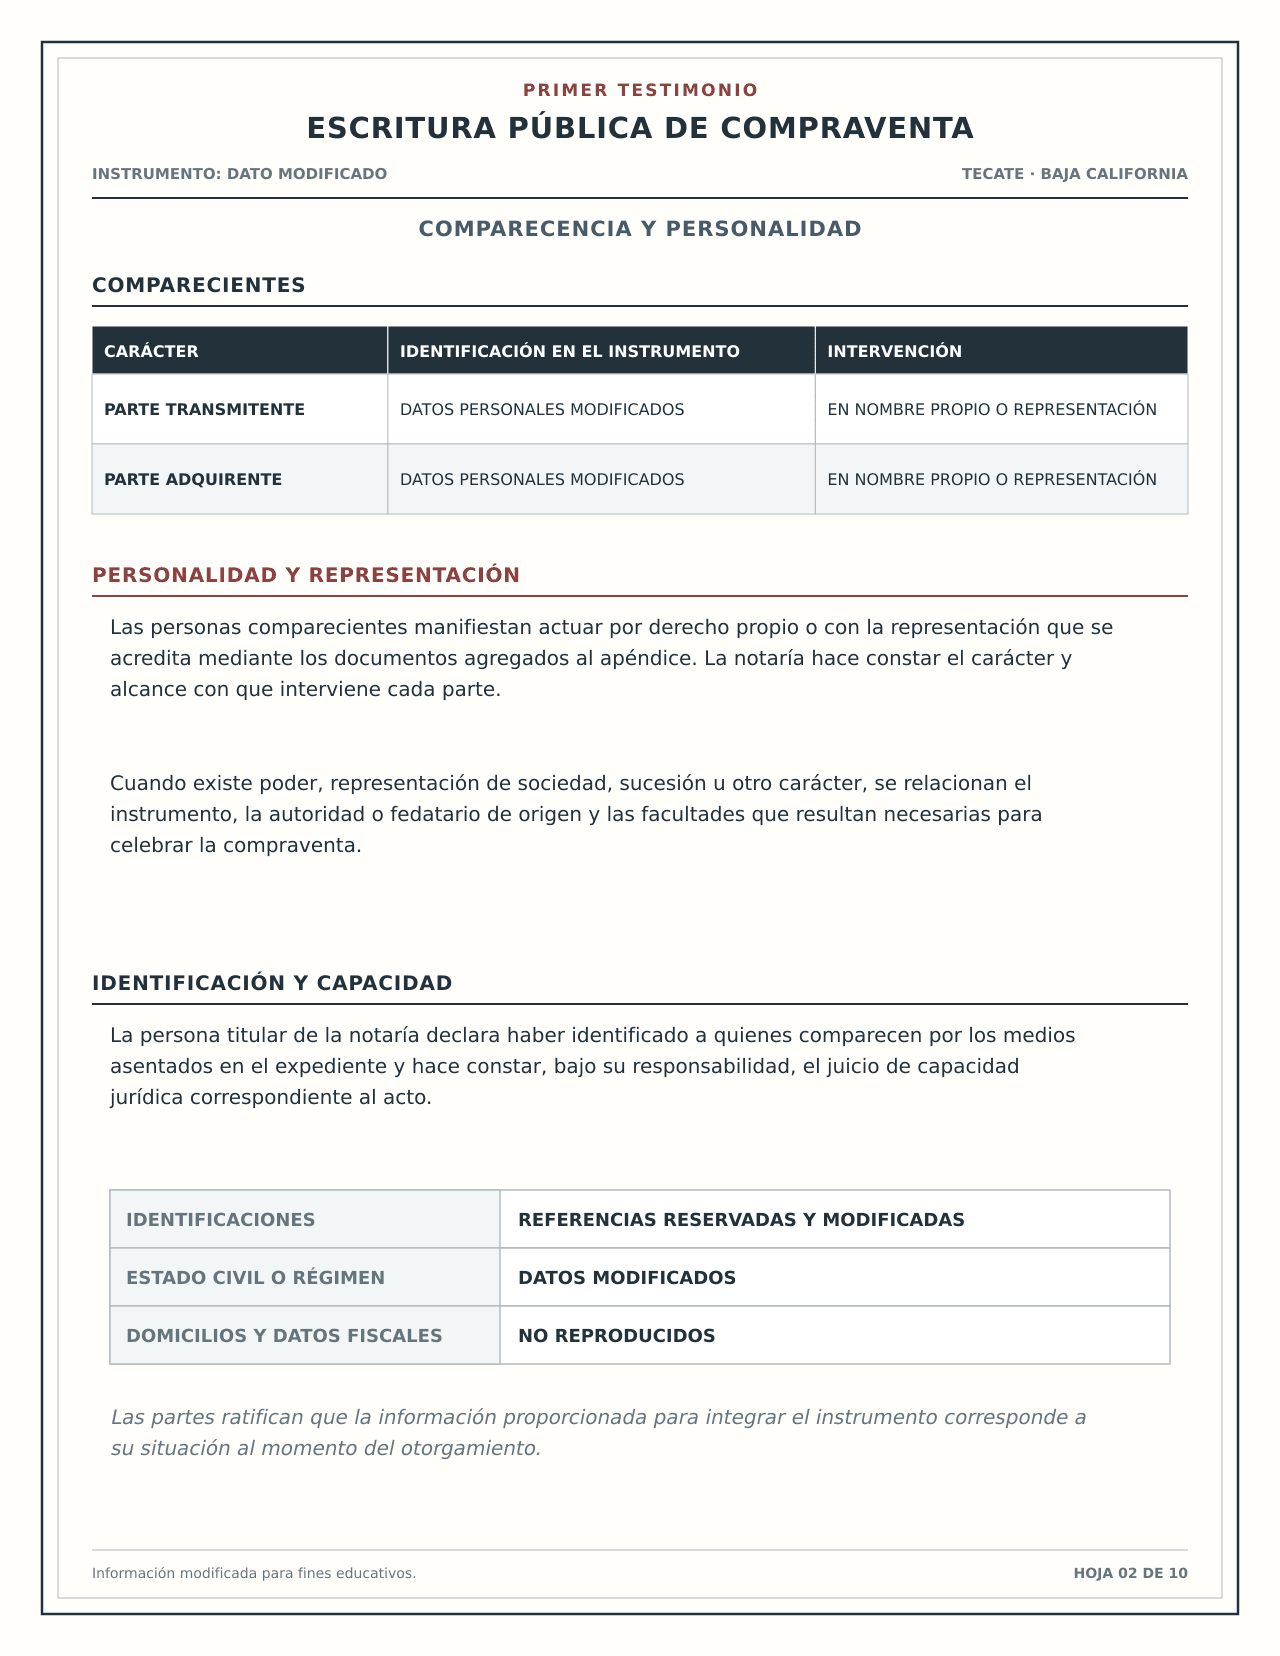
Identifica a la parte transmitente, a la adquirente y el carácter con el que participa cada una.
Compara nombres, calidad jurídica y posición en la operación con cláusulas y anexos.
Informa a la notaría y aporta identificaciones o antecedentes correctos para que determine la corrección.
Explica si una persona actúa por derecho propio o representa a otra persona, sociedad o sucesión.
Comprueba que el poder, cargo o antecedente de representación sea suficiente para la compraventa.
La notaría debe analizar la representación y solicitar aclaración, ratificación o documento adicional.
La notaría hace constar cómo identificó a las personas y valoró su capacidad para otorgar el acto.
Confirma que los datos esenciales y manifestaciones correspondan a cada compareciente.
Solicita revisión antes de firmar o usar el testimonio; una diferencia personal requiere tratamiento reservado.
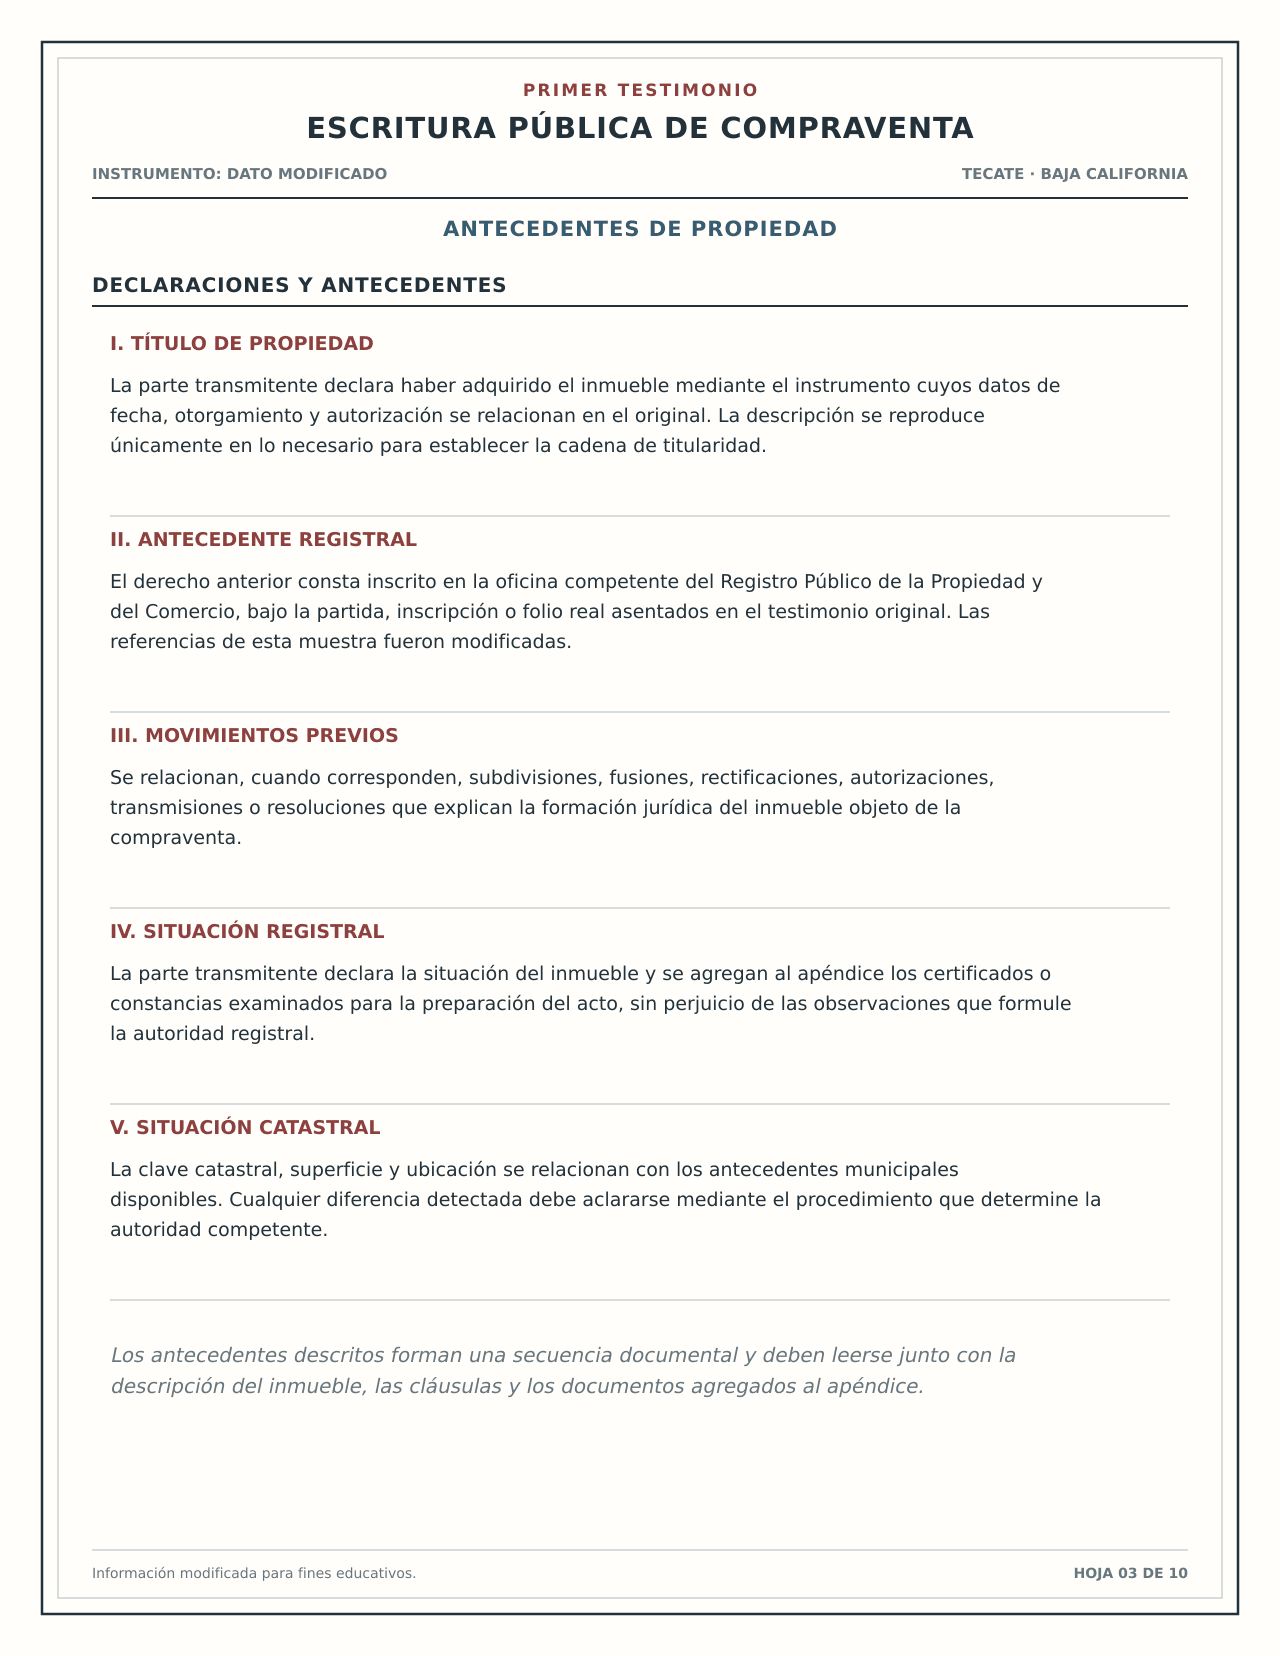
Describe el instrumento o resolución por el que la parte transmitente adquirió el inmueble.
Compara titular, acto, fecha y descripción del inmueble con una copia legible del antecedente.
Entrega el antecedente correcto y pide a la notaría analizar si procede aclaración o corrección previa.
Relaciona la partida, inscripción o folio donde se dio publicidad al derecho anterior.
Verifica oficina, titular, acto y referencia contra el certificado o antecedente registral disponible.
Puede requerirse corrección en la escritura, en la solicitud o ante Registro Público, según el origen.
Integra subdivisiones, autorizaciones, rectificaciones u otros actos necesarios para entender el predio actual.
Comprueba que cada cambio previo tenga soporte y conduzca al inmueble que se vende.
No omitas el movimiento; solicita revisión documental y regularización antes de continuar.
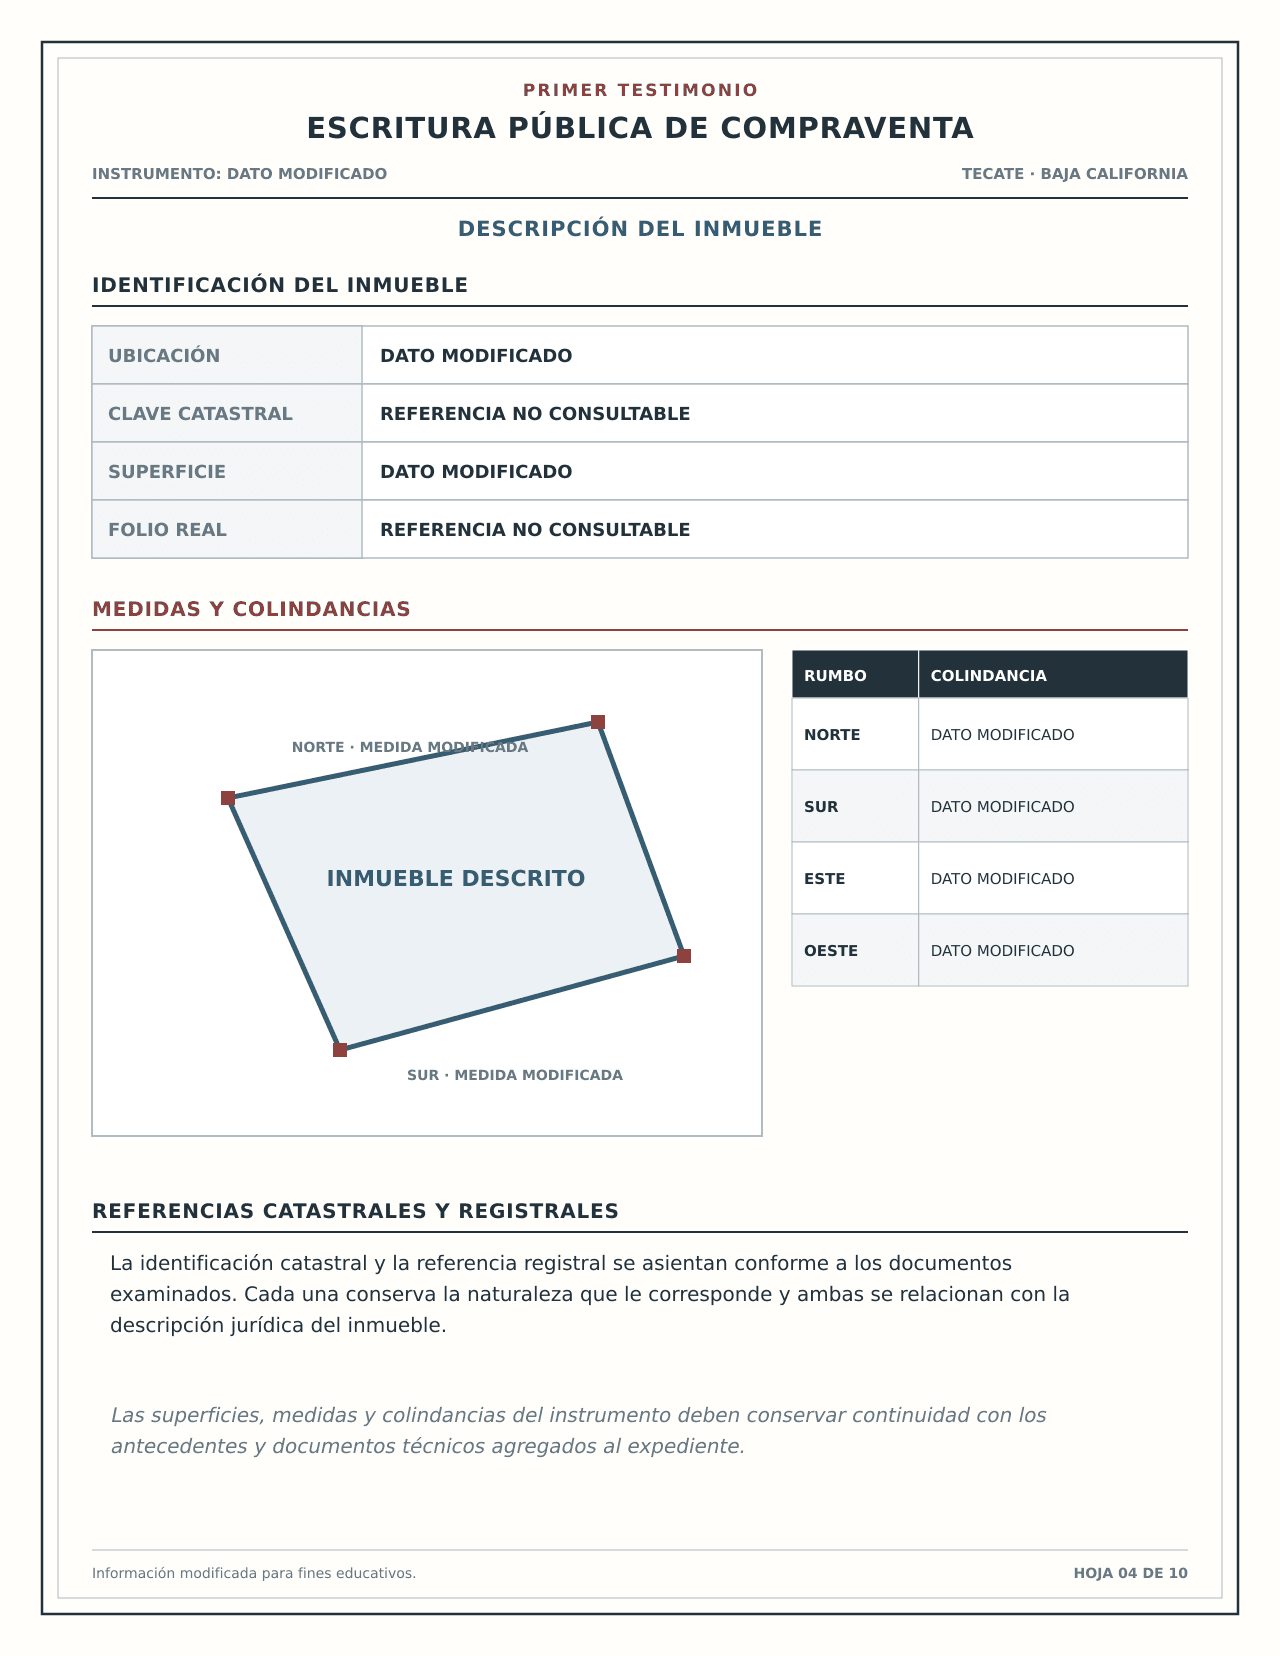
Agrupa ubicación, clave catastral, superficie y datos que distinguen la propiedad.
Compara la escritura con Catastro, plano, avalúo, recibos y visita física.
Identifica qué fuente difiere antes de pedir la corrección a notaría, Catastro o al profesional técnico.
La descripción jurídica define el perímetro mediante medidas, rumbos y colindancias.
Comprueba la congruencia con el plano y que todos los tramos cierren la superficie descrita.
Solicita análisis técnico; una corrección puede requerir levantamiento, aclaración o rectificación formal.
El folio real identifica el registro jurídico y la clave catastral identifica la cuenta municipal.
Confirma que ambos correspondan al mismo inmueble sin tratarlos como si fueran equivalentes.
Puede requerirse corrección ante Registro Público, Catastro o notaría después de revisar antecedentes.
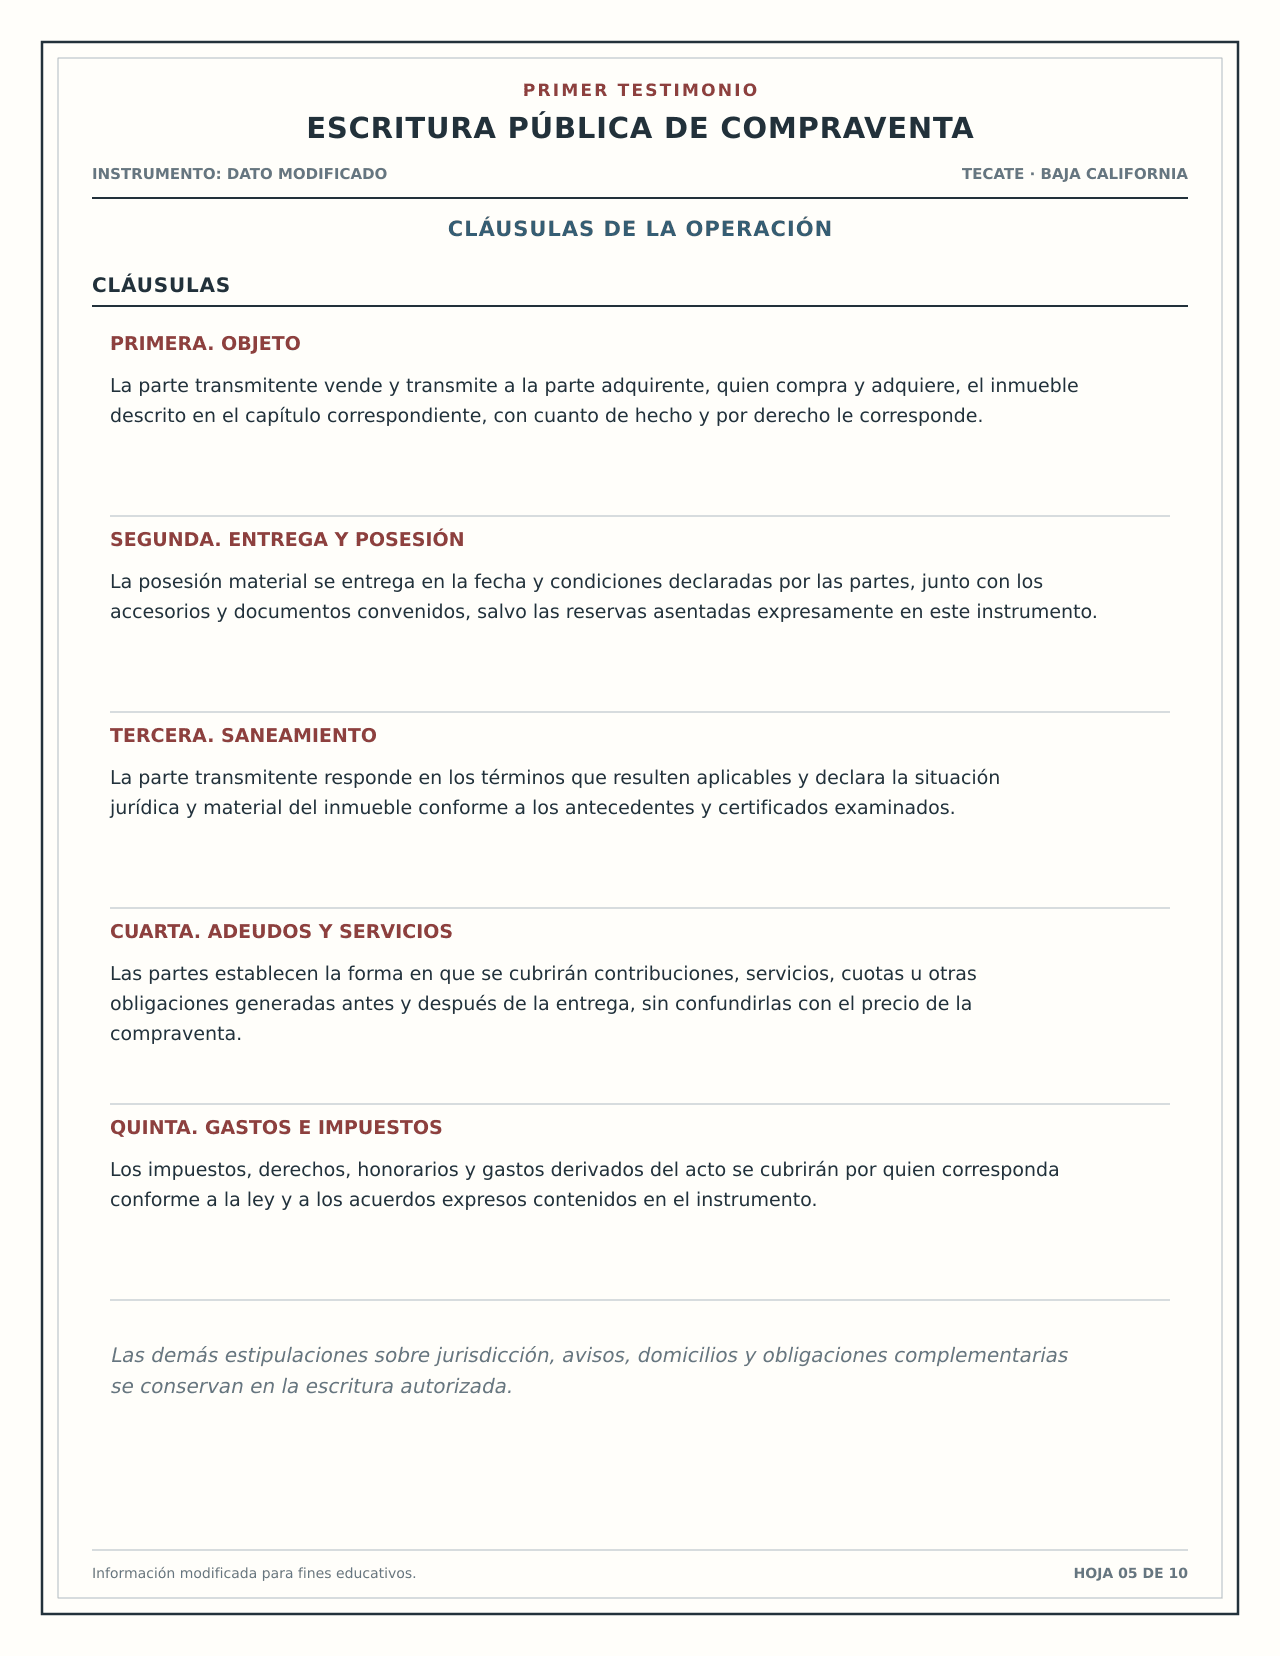
La cláusula central define qué inmueble se transmite y la voluntad de las partes.
Asegura que el inmueble y el derecho descritos sean los mismos de antecedentes y anexos.
No firmes ni uses el instrumento hasta que la notaría revise y corrija la descripción.
Establece cuándo se entrega la posesión y qué condición material u ocupación se reconoce.
Confirma fecha, ocupantes, llaves, servicios y obligaciones pendientes relacionadas con la entrega.
Documenta el acuerdo real y solicita que la cláusula se ajuste antes del otorgamiento.
Reúne saneamiento, adeudos, declaraciones y responsabilidades posteriores a la firma.
Identifica qué asume cada parte y qué documentos o pagos deben entregarse todavía.
Pide aclaración jurídica; no des por cumplida una obligación sólo porque aparece en una cláusula genérica.
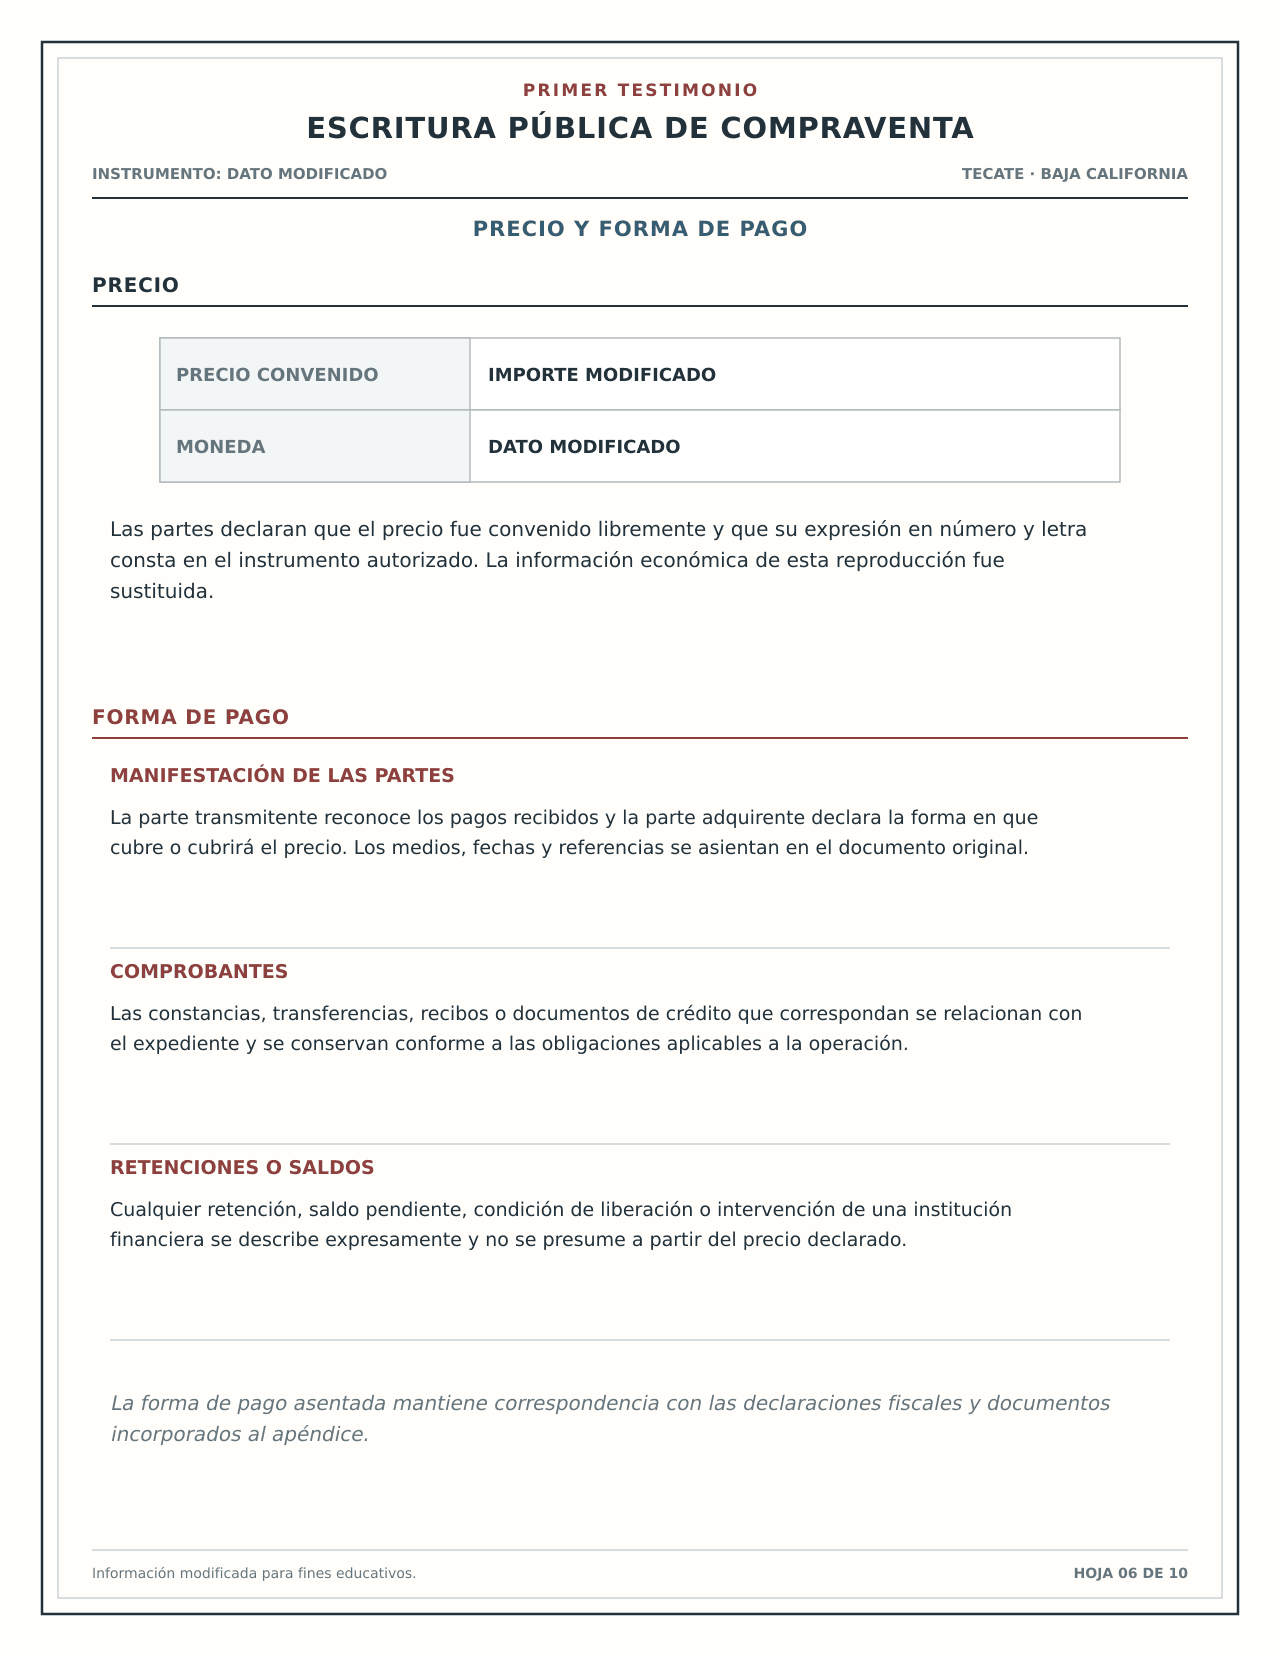
La escritura hace constar el precio de la operación en los términos declarados por las partes.
Compara moneda, monto escrito, valor de referencia y acuerdos previos sin depender de una captura aislada.
Solicita corrección antes de firmar; el precio afecta cláusulas, cálculos fiscales y comprobantes.
Explica cómo se pagó o pagará y qué evidencia integra el expediente.
Verifica fechas, modalidades, pagos previos, crédito y recibos contra las cláusulas.
Conserva la evidencia y solicita a la notaría determinar la aclaración correspondiente.
El precio debe conservar coherencia entre escritura, declaraciones, comprobantes y crédito.
Revisa que no existan importes, monedas, beneficiarios o fechas contradictorios.
Detén el cierre y pide revisión fiscal y notarial antes de declarar o registrar datos diferentes.
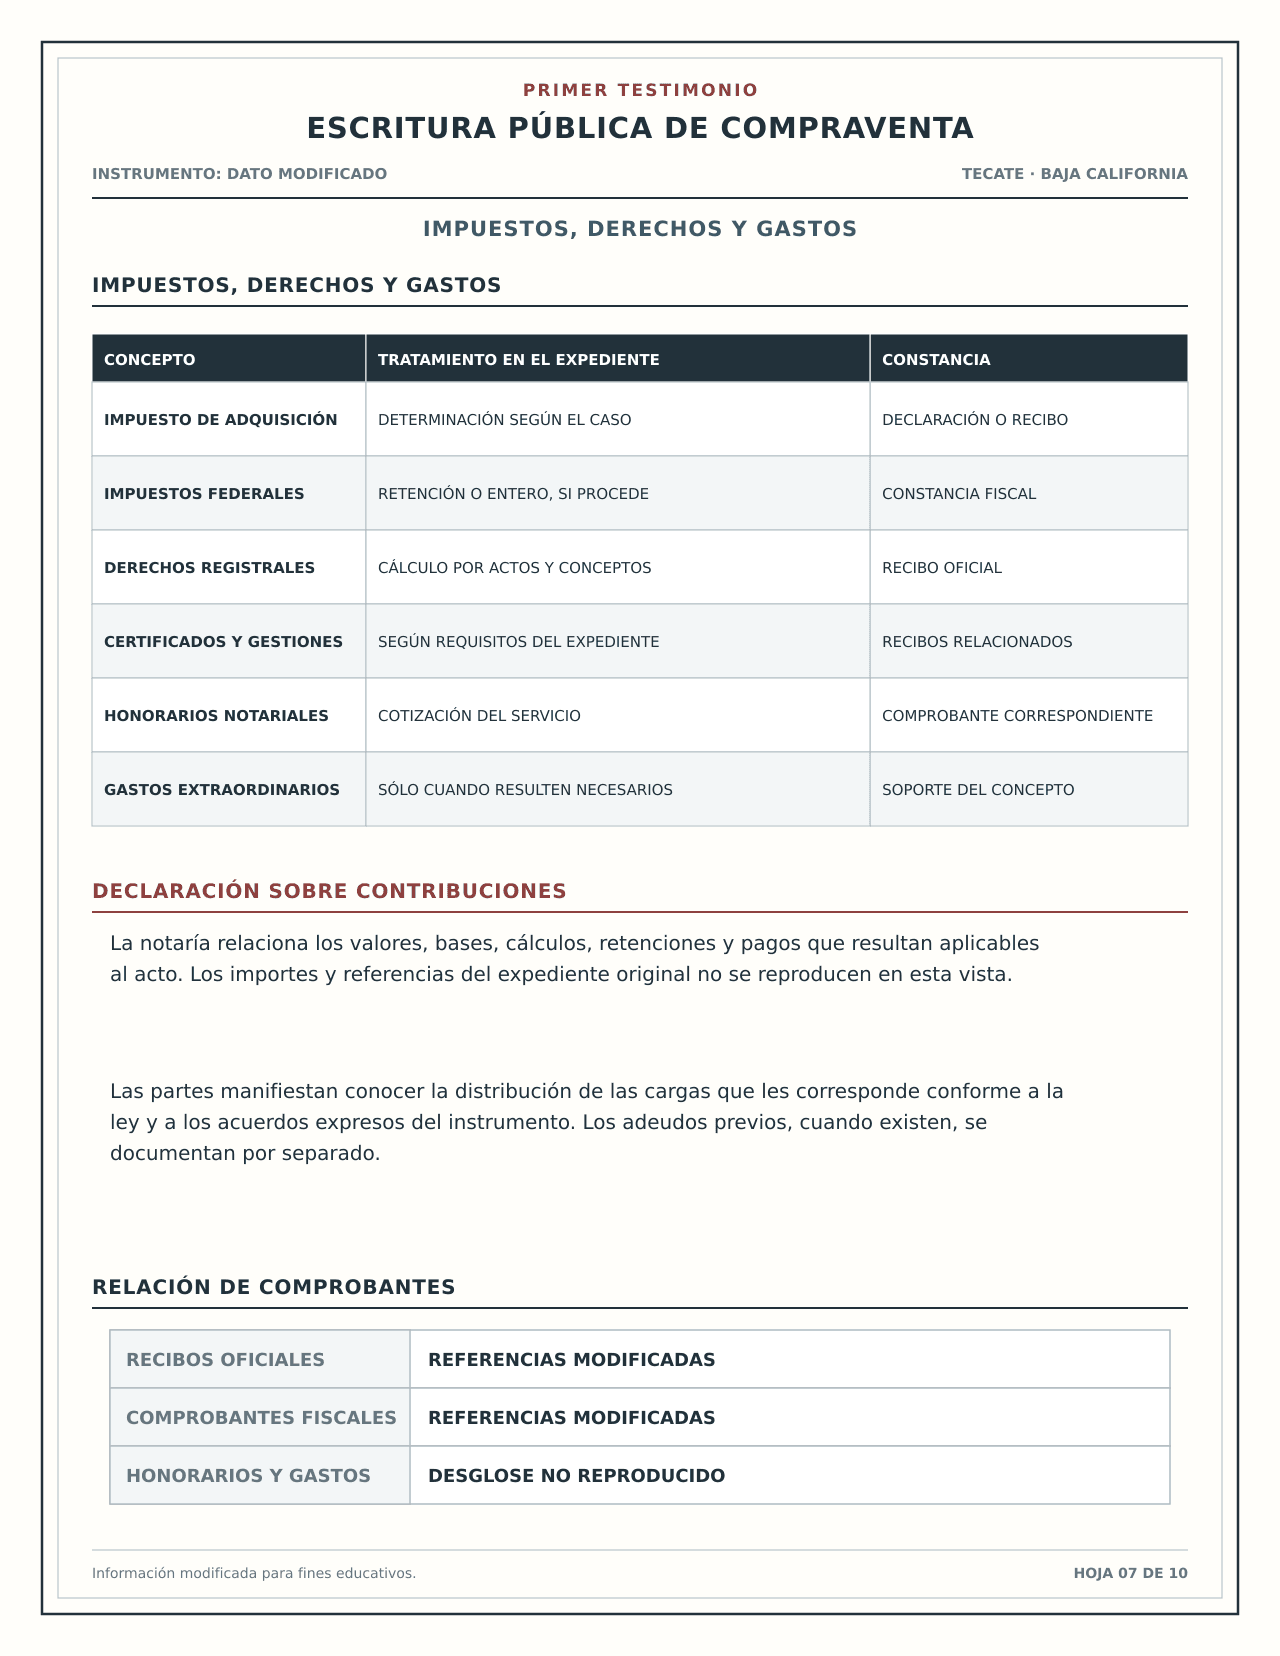
Los impuestos dependen del acto, las personas, el inmueble y la normativa aplicable.
Pide el cálculo desglosado y confirma supuestos, valores, exenciones y responsable de cada impuesto.
Solicita recálculo antes del pago; una estimación no sustituye la determinación del expediente.
Registro Público, certificados y otras gestiones pueden generar derechos separados.
Confirma concepto, autoridad, vigencia, recibo y relación con el expediente.
No pagues con una imagen o tarifa anterior; solicita cálculo vigente a la autoridad o notaría.
Los honorarios se cotizan aparte de impuestos, derechos, adeudos y trabajos técnicos.
Solicita alcance, inclusiones, exclusiones y condiciones para cualquier gasto extraordinario.
Pide un desglose actualizado; esta guía no calcula ni promete un total de la operación.
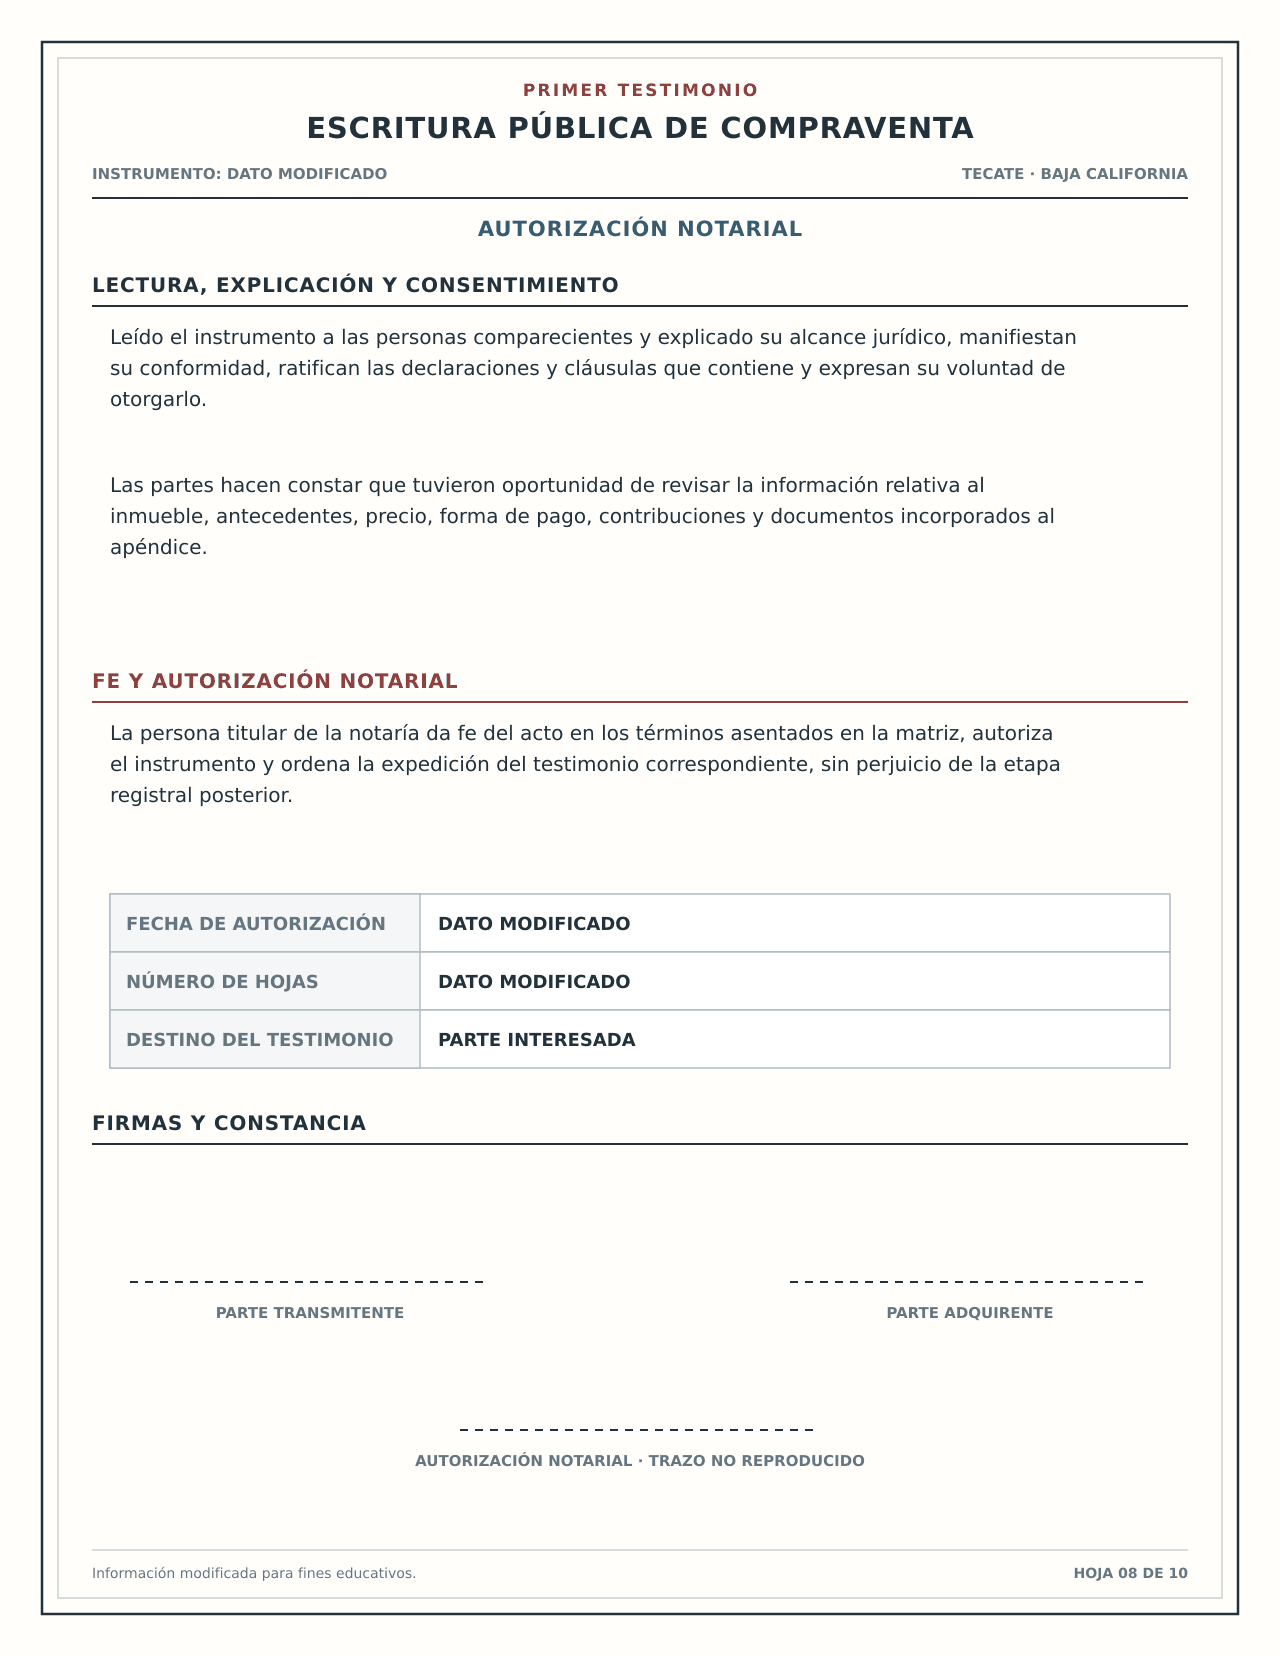
La escritura deja constancia de la lectura, explicación y conformidad de las personas intervinientes.
Confirma que las partes comprendieron el acto y que las dudas se resolvieron antes de firmar.
Solicita aclaración; no debe firmarse una versión distinta a la revisada por las partes.
La persona titular de la notaría autoriza el instrumento dentro de su función y protocolo.
Revisa nombre, carácter, fecha de autorización y referencia del instrumento.
Consulta directamente a la notaría; no uses una firma o sello aislado para presumir autenticidad.
La constancia final identifica la expedición del testimonio y a quien lo autoriza.
Comprueba autorización, fecha, número de hojas y continuidad física o digital del documento.
Pide cotejo o reexpedición a la notaría; no recortes, pegues ni reproduzcas elementos de autenticidad.
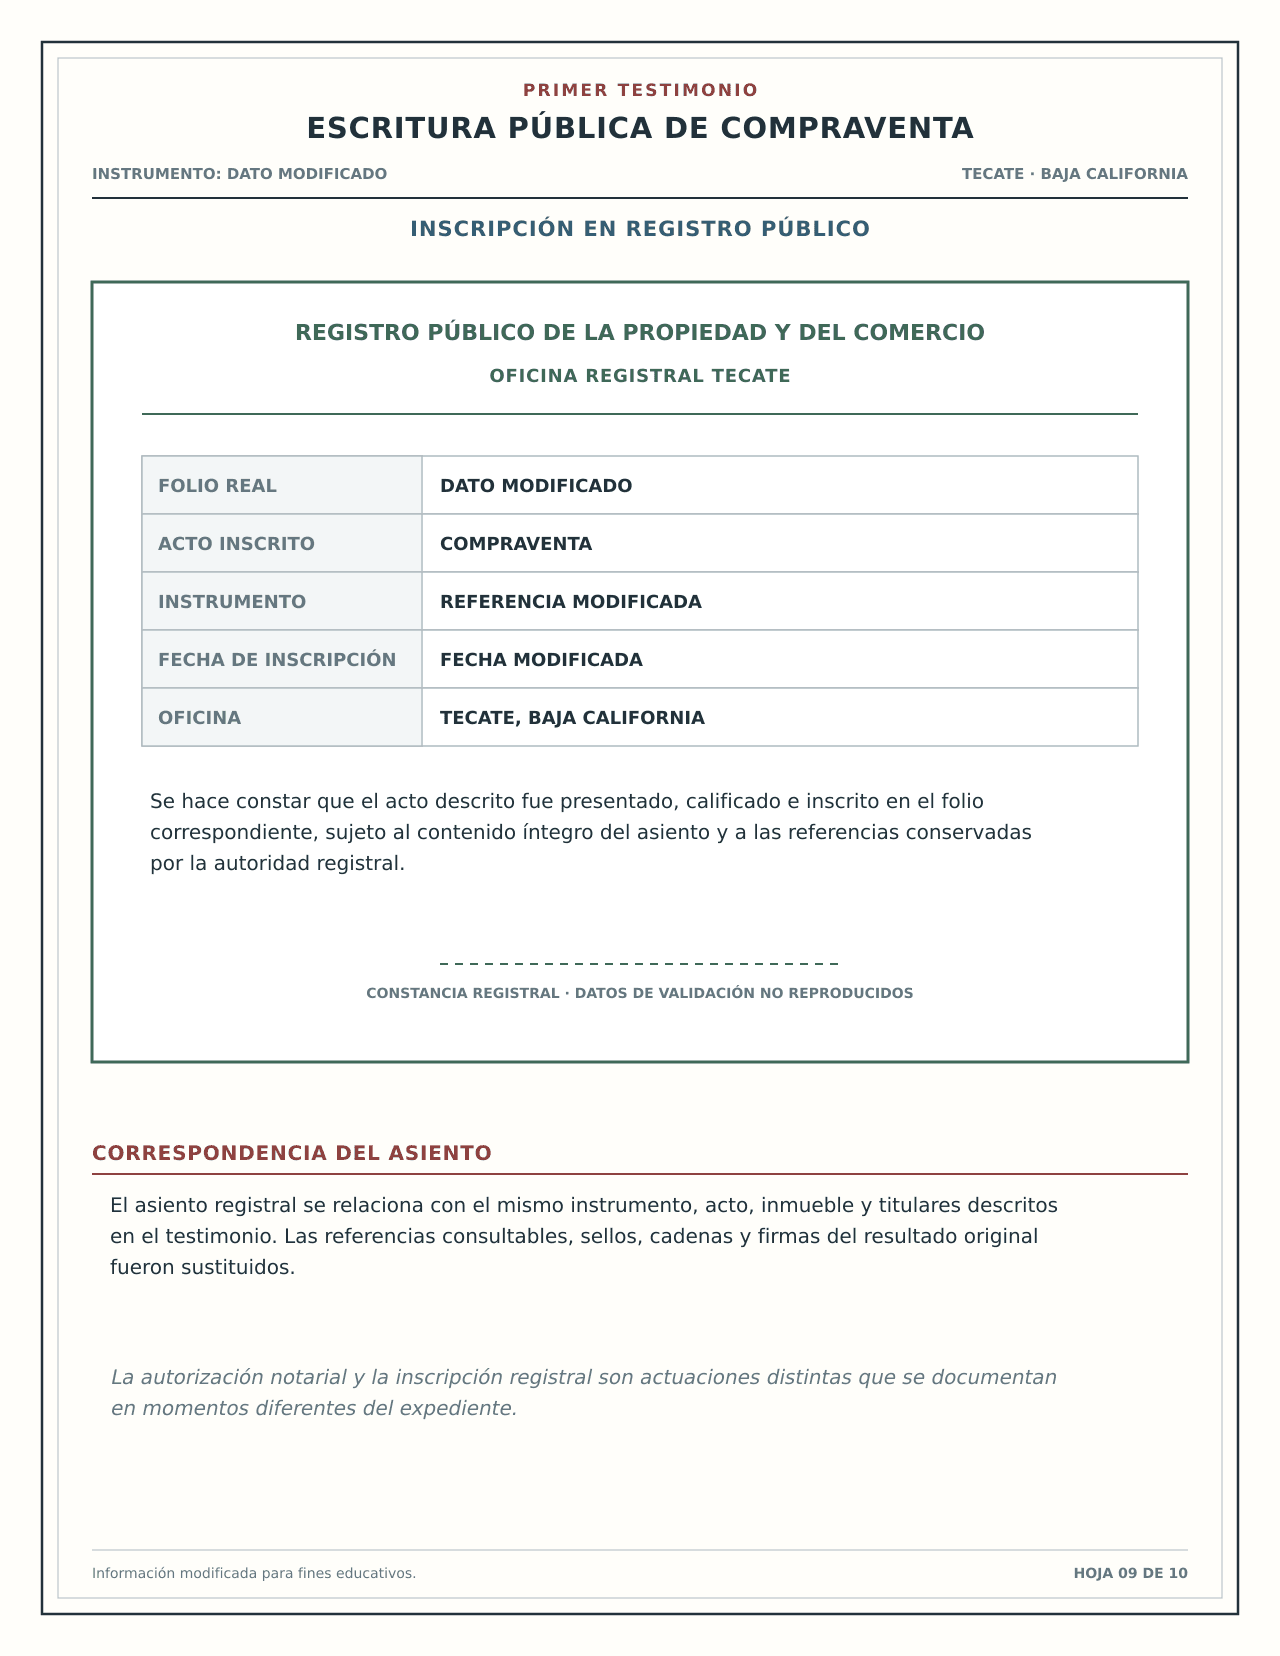
El asiento acredita que el acto fue inscrito por el Registro Público en la oficina competente.
Confirma oficina, acto, inmueble y correspondencia con la escritura presentada.
Solicita análisis al Registro Público y a la notaría; la corrección depende del origen de la diferencia.
Relaciona el folio del inmueble con la compraventa que recibió publicidad registral.
Compara folio, titularidad, tipo de acto y descripción del inmueble con el testimonio.
No asumas que un folio parecido corresponde al mismo predio; pide revisión registral.
Fecha, asiento y referencias de control permiten ubicar el resultado de la presentación.
Confirma que la inscripción sea posterior al otorgamiento y corresponda al mismo instrumento.
Conserva el testimonio completo y solicita cotejo; no modifiques la hoja registral.
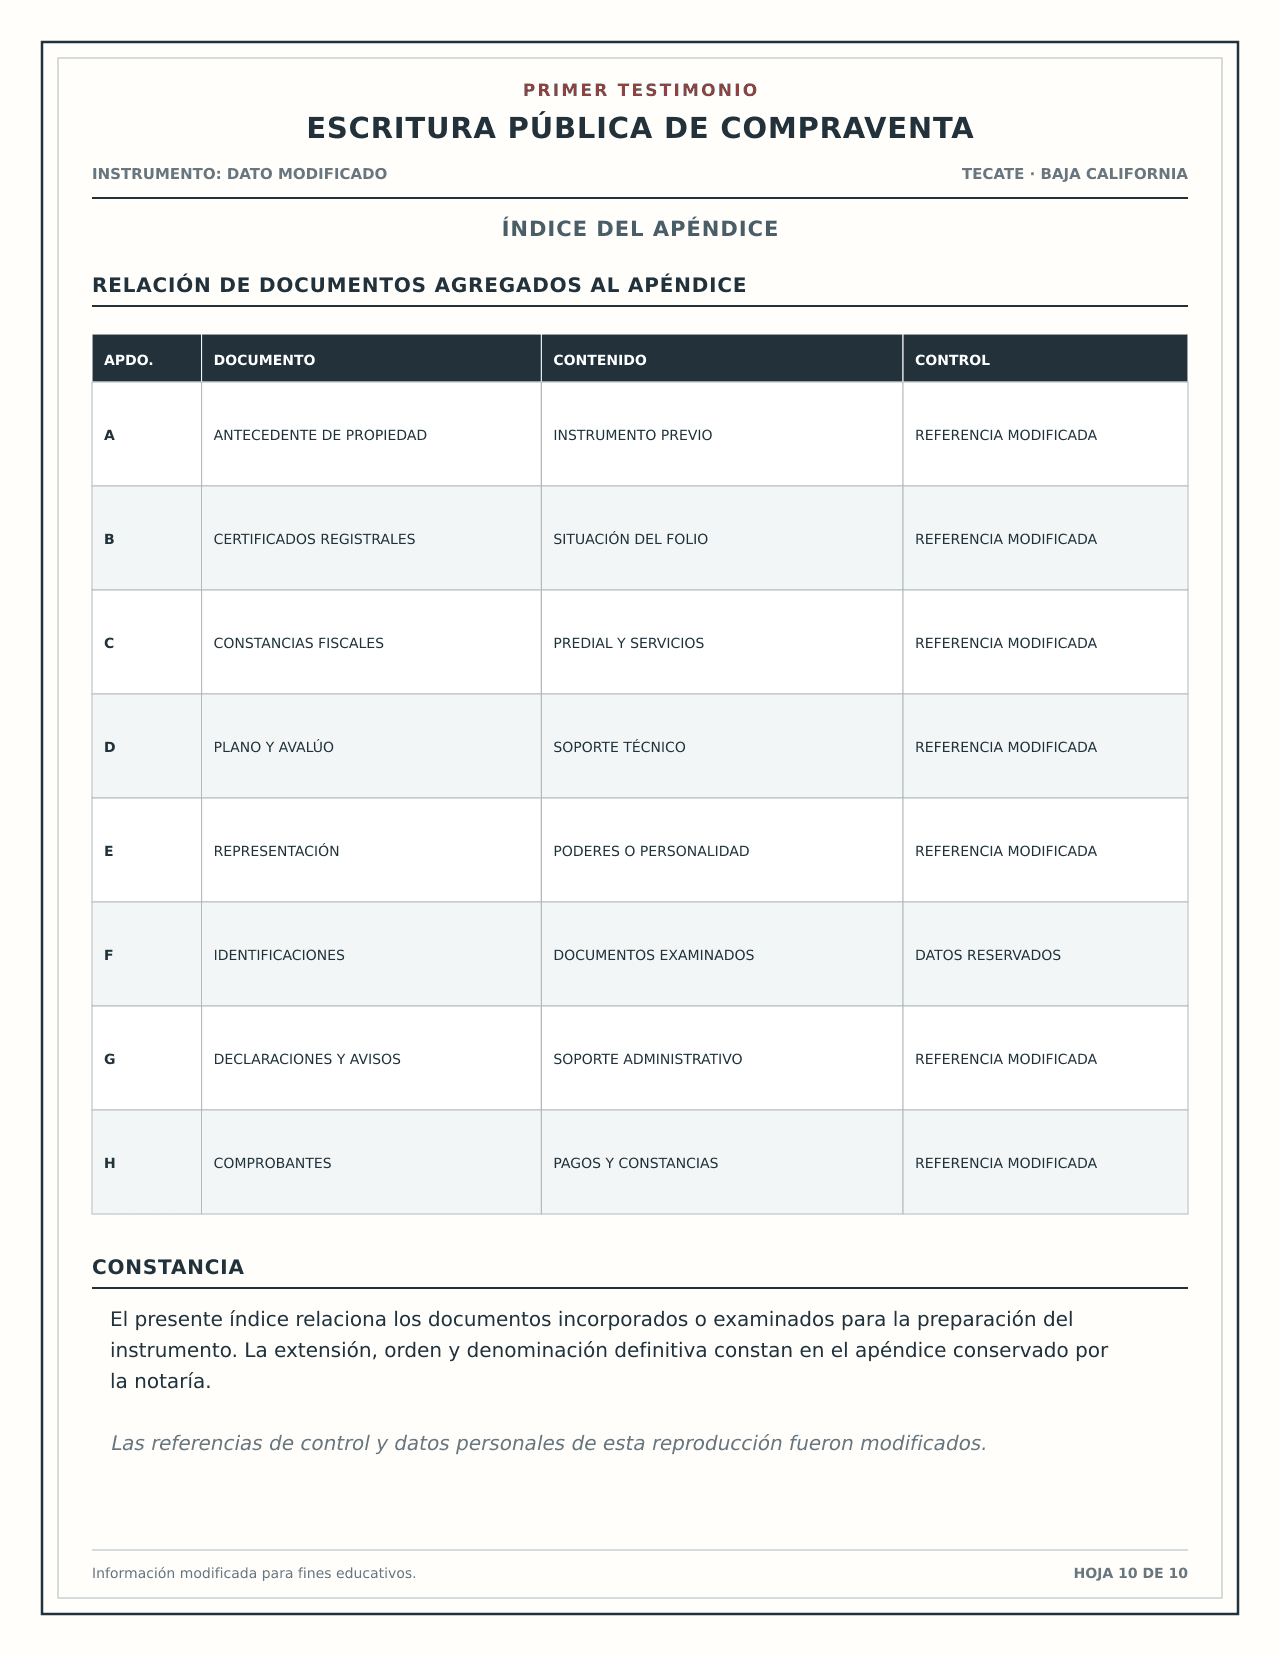
El índice enumera los documentos usados para preparar, acreditar y conservar el acto notarial.
Comprueba que los apartados correspondan a antecedentes, certificados, planos, avalúos, representación y avisos del caso.
Pide a la notaría identificar el anexo faltante o explicar por qué no corresponde a la operación.
El apéndice conserva el soporte documental relacionado con la matriz de la escritura.
Distingue el testimonio entregado de los documentos que quedan agregados o reproducidos en el expediente.
Consulta a la notaría qué documento puede expedirse, cotejarse o solicitarse por otra vía.
El índice ayuda a revisar presencia y orden, pero no acredita por sí solo vigencia o autenticidad.
Coteja número de hojas, continuidad, referencias internas y anexos realmente incorporados.
Solicita cotejo físico a la notaría antes de afirmar que el expediente está completo.
Revisión jurídica y documental
Compara la identidad y representación de las partes, los antecedentes, el inmueble, el precio, las cláusulas, la autorización notarial y la inscripción registral que correspondan a tu operación.
No alteres la escritura ni intentes corregir una dependencia con datos tomados de otra. Primero identifica exactamente qué dato difiere y en qué fuente aparece.
Señala hoja, cláusula, anexo y dato: nombre, carácter, antecedente, folio, clave, superficie, colindancia, precio o inscripción.
Conserva el testimonio completo, título anterior, certificados, Catastro, planos, recibos y cualquier solicitud relacionada.
La notaría revisa el instrumento; Registro Público o Catastro analizan sus propios asientos. La omisión puede provenir de la solicitud, el antecedente o la dependencia.
Usa únicamente la aclaración, rectificación, reexpedición o inscripción corregida que emita quien sea competente.
Antes de corregir: La responsabilidad no se presume. Cada caso requiere revisar la evidencia para determinar quién debe corregir y qué procedimiento corresponde.
Costos del proceso
Honorarios y coordinación
Honorarios por cotización
La cotización profesional se confirma después de revisar el caso y no incluye automáticamente impuestos, derechos oficiales, certificados, avalúos, adeudos ni correcciones.
Impuestos y derechos
Se calculan por separado
Los derechos registrales y otros pagos oficiales dependen de los actos, valores, hojas y conceptos aplicables. Deben calcularse y confirmarse con la autoridad o la notaría antes de pagar; esta guía no publica un total.
Estimación del proceso
Estimación LCA: 3 a 4 meses
Es una estimación operativa de LCA cuando el expediente está completo, no un plazo legal ni una garantía. Puede variar por certificados, adeudos, correcciones, firmas, crédito, impuestos u observaciones de Catastro, notaría o Registro Público.
Información revisada en octubre de 2026.
Conexión con la operación
La escritura documenta la compraventa y se conecta con distintas etapas y documentos del proceso. La integración exacta depende de la operación y del expediente.
El testimonio autorizado documenta la compraventa y permite acreditar el acto en los contextos donde sea aceptado.
Debe corresponder al inmueble y a las partes, conservar integridad y cumplir la etapa registral aplicable.
La escritura se presenta ante el Registro Público para dar publicidad a la transmisión de propiedad.
La oficina competente puede formular observaciones o solicitar correcciones antes de inscribir.
Puede utilizarse como antecedente en Catastro, servicios, crédito, avalúos, permisos o una transmisión futura.
La institución que recibe debe confirmar si requiere testimonio, copia certificada, inscripción o anexos específicos.
Puede aportar antecedentes en una corrección, sucesión, regularización o procedimiento relacionado con la propiedad.
La autoridad o profesional responsable debe definir su valor probatorio y los documentos complementarios.
Respuestas claras
Normalmente recibes un testimonio autorizado de la escritura y, cuando concluye la etapa registral, la evidencia de su inscripción. La matriz permanece en el protocolo de la notaría.
No. Tres a cuatro meses es una estimación operativa de LCA para un expediente completo, no un plazo legal ni una garantía. Puede variar por certificados, adeudos, correcciones, firmas, crédito, impuestos u observaciones.
No con certeza. Deben separarse impuestos, derechos, honorarios, avalúos, certificados, adeudos y correcciones. La cotización final requiere revisar la operación y el expediente.
La matriz no se pierde porque permanece en el protocolo. Según el caso puede solicitarse un ulterior testimonio a la notaría competente o una copia certificada del antecedente inscrito ante Registro Público.
Debe identificarse la fuente de la diferencia. La notaría, Registro Público, Catastro o el profesional técnico analizan lo que les corresponde y determinan si procede una corrección o aclaración.
No por sí solo. Sirve para orientar el cotejo, pero la integridad exige revisar físicamente las hojas, referencias y documentos incorporados por la notaría.
No necesariamente. La autorización del instrumento y la inscripción registral son etapas distintas. La hoja o asiento del RPPC permite confirmar el resultado de la presentación.
No. Son ejemplos visuales con información modificada para aprender a reconocer las partes; no contienen firmas, sellos, folios, códigos o importes reales y no sustituyen un testimonio.
Cuéntanos en qué etapa está la operación y qué documentos tienes. Revisaremos el alcance antes de preparar una cotización y coordinar los siguientes pasos.